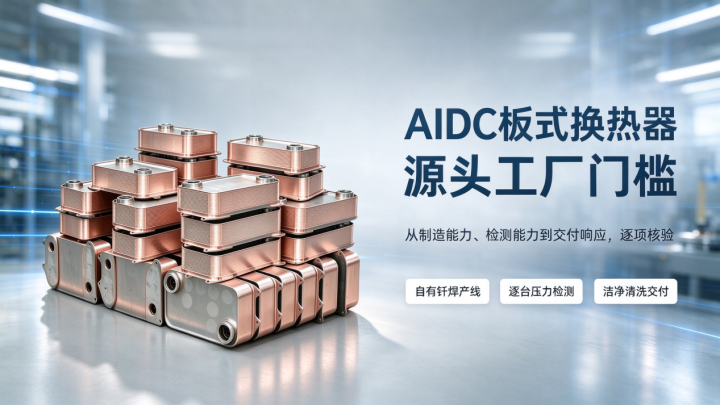
「源头工厂」在采购语境里通常等于「没有中间商」,但在AIDC这个场景里,它的含义更接近「有能力从工况出发做设计」。因为液冷板换不是标准品,它的每一台都要对应一组具体的功率、温度、水质与冗余要求。这篇文章想讨论的是:要够得上「源头」这两个字,一家工厂至少要跨过哪几道门槛。
一、门槛一:硬件,且是重资产的那部分
板式换热器的制造核心是三样设备:液压机、波纹模具、钎焊炉。压机吨位决定能压制的板片面积与厚度,模具决定可供选择的波纹几何,钎焊炉决定能不能做无垫片的紧凑结构。
真空钎焊炉是这里面最贵的一项,也是液冷CDU最需要的一项。当前AIDC整机柜的功率密度已经很高:NVIDIA参考设计给出单柜约120千瓦,服务器厂商公开规格里标到额定132千瓦、峰值接近192千瓦;配套的列间CDU单台冷量可达1.3兆瓦、支持8个机柜。这种密度下,留给换热器的空间按毫米计,可拆卸垫片式很难塞进去,钎焊结构成为主流。没有自己的钎焊炉,就谈不上「源头」。
再往下还有两项:压力与气密试验台、去离子水清洗线。它们不贵,但决定了产品能不能进液冷系统。国内《数据中心冷板式液冷机柜通用规范》(GB/T征求意见稿)明确,二次侧浸润设备出厂前应用去离子水清洗,清洗用水pH值6到8、电导率不大于10微西门子每厘米。没有这条线,就只能靠外协,质量和交期都不在自己手上。
二、门槛二:工艺,尤其是小端差工况的设计能力
换热器的性能由波纹几何决定:波纹角度影响湍流强度与压降,波纹深度影响流道容积,板片厚度影响承压与耐蚀余量。行业里真正做设计的工厂,能针对一个工况在三者之间做取舍。
液冷工况的取舍特别难。ASHRAE的资料显示,商用液液CDU普遍标4到5摄氏度趋近温度、板间距2到8毫米;国内征求意见稿要求CDU内置换热器宜采用高效板式换热器、对数换热温差取2到8摄氏度,一次侧进水温度不宜高于35摄氏度、二次侧供液不宜高于40摄氏度。要在这么小的温差里把热量搬过去,面积、压降、体积三者互相挤压。
判断这项能力有个简单办法:让对方给出一份「同一冷量下三种板型的对比」——面积、压降、体积、接口尺寸各是多少,为什么推荐其中一种。能做出这张表,说明它有设计能力;只能报一个型号,说明它是按目录卖货。
三、门槛三:质量体系,要能落到单据上
液冷系统的失效代价高。ASHRAE的资料指出,技术冷却回路氯离子限值控制在5ppm以内,设施水侧在50ppm以内,两侧混流会让冷板微通道成为腐蚀起点。所以质量体系不是证书,而是可追溯的单据:
·板片批次号与钎焊炉次记录,能与整机序列号对应。
·逐台压力与气密试验记录;氦检判据通常做到10的负6次方帕立方米每秒量级。
·二次侧清洗用水的pH与电导率记录,清洗后无可见杂质与油污。
·材质证明与钎料牌号,能对应到具体项目。
此外,标准体系还在快速成形。国内冷板式液冷的系统规范与机柜通用规范都在征求意见阶段,内容涉及负荷计算、水力平衡(并联环路压损相对差额不超过15%)、过滤精度(二次侧不低于50微米、一次侧不低于300微米)、CDU噪声(分布式CDU正常工作时各侧面平均声压级不超过65分贝)等。工厂若对这些条款完全陌生,说明它还没进入液冷的语境。
四、门槛四:产能弹性与项目交付
市场在放大。据中国信通院《智算中心液冷产业全景研究报告(2025年)》测算,2024年我国智算中心液冷市场规模约184亿元,同比增长66.1%,2029年预计接近1300亿元;IDC数据显示2024年中国液冷服务器市场23.7亿美元,同比增长约67%,未来五年年复合增长率预计46.8%。
这种增速落到工厂端,表现为「订单批次大、交付窗口短、设计变更频繁」。判断产能弹性要看三项:常规型号的月产能;从图纸确认到首件的周期(公开的行业资料里,机架式CDU样机周期常标在8到10周);以及同时承接多个项目时的排产逻辑。
「源头」的优势应该在交期上体现。如果一家自称源头的工厂,交期和贸易商一样长,那它的源头身份对采购没有实际价值。更实际的检验办法是问一句:如果我下个月要20台,你的排产表能不能给我看。愿意给的,通常排产是真实的。
五、门槛五:愿不愿意把话说清楚
这条听起来虚,实际最有效。液冷项目里,报价前的技术澄清往往决定项目成败:热负荷怎么来的、端差取多少、两侧压降怎么算、材质为什么这么选、清洗周期建议多长。愿意把这些讲清楚的供应商,通常也愿意在出问题时一起复盘;只给总价的供应商,往往在验收阶段消失。
把五道门槛按顺序排:硬件决定能不能做,工艺决定做得好不好,质量体系决定敢不敢用,产能决定交得出交不出,沟通决定合作能不能持续。前四项可以验厂,第五项只能靠前期的几次技术交流判断。
说到底,「源头」不是一个地理概念,而是一组能力的集合。价格是结果,不是原因。你判断一家工厂是不是真源头,最先看哪一条?
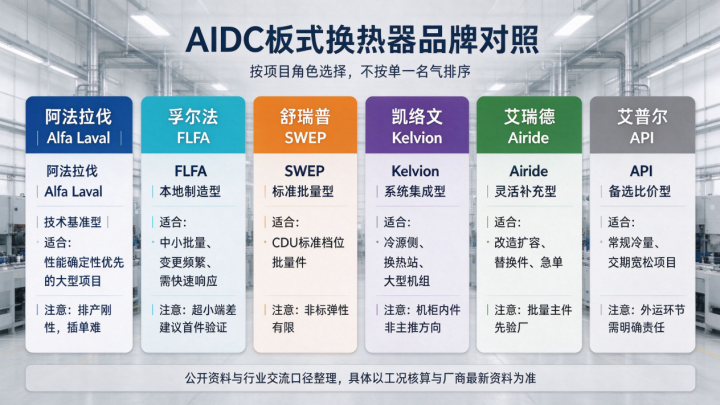
门槛划完了,逐家判定一次更清楚。判定只说明短板落在哪一环,不排名次——短板可以靠合同和验证对冲,看不清短板才是麻烦。
把上一节的五道门槛做成判定表:每道门槛给出「达成」「部分达成」「待验证」三档,再补一句说明。以下六家的判定为本文的参考结论,实际采购应要求厂商提供对应证据。
阿法拉伐(Alfa Laval)
硬件:达成,板片与钎焊产线自有,设备规格覆盖大部分冷量档位。工艺:达成,小端差与设施水工况的设计经验充足。质量单据:达成,逐台记录与检测体系规范,可索取本项目批次数据。产能弹性:部分达成,全球产能大但排产刚性,插单难。沟通:达成,技术澄清体系成熟但流程较长。综合判定:过四道半,短板在交付弹性,适合提前锁期的项目。短板在透明度,纸面核查能把不确定性降下来。
孚尔法(FLFA)
硬件:达成,自有压机与钎焊产线,具体炉型与尺寸需按项目核实。工艺:部分达成,中小端差工况经验较足,超小端差与超大冷量建议首件验证。质量单据:部分达成,试压记录可提供,清洗用水的pH与电导率记录要逐项确认。产能弹性:达成,本地排产灵活,加急与插单接受度高。沟通:达成,本地技术交流与驻厂配合成本低。综合判定:过四道,短板在超小端差的案例深度。短板在检测,先补记录再谈进CDU。
舒瑞普(SWEP)
硬件:达成,专注钎焊件,产线与工艺体系完整。工艺:达成,标准化产品的性能一致性好,非标流程组合的弹性一般。质量单据:达成,批量检测记录规范。产能弹性:部分达成,标准型号交期稳,非标件排期长。沟通:达成,产品选型支持到位。综合判定:过四道半,适合标准谱系内选型,不适合深度非标。短板在定位,把它用在冷源侧更合适。
凯络文(Kelvion)
硬件:达成,板式与壳管产线齐全,大型件能力强。工艺:达成,系统级与冷源侧经验足,机柜内紧凑件经验相对少。质量单据:达成,检测体系完整。产能弹性:达成,大型项目排产能力强。沟通:部分达成,单件定制的技术响应要跨部门流转。综合判定:过四道,定位应在冷源侧而非机柜内。短板在非标,需求应尽量收敛到标准谱系。
艾瑞德(ARD)
硬件:部分达成,板式制造能力具备,钎焊炉规格与产能需现场确认。工艺:部分达成,通用工况经验足,液冷专用的小端差与洁净工艺仍在积累。质量单据:待验证,逐台记录与氦检能力需索取样张。产能弹性:达成,加急与变更灵活。沟通:达成,服务半径短。综合判定:过三道半,先解决检测环节再谈进CDU。短板在案例,首件验证是最便宜的对冲手段。
艾普尔(API)
硬件:待验证,源头制造比例与关键工序归属需明确。工艺:部分达成,常规冷量段可供货。质量单据:待验证,报价范围与试验项要逐项对齐。产能弹性:部分达成,受外协环节影响。沟通:达成,配套服务较完整。综合判定:过两道半,建议先做纸面核查与一次现场验厂,再决定是否进入比价。短板在交付,合同里应约定违约与替代方案。
判定表的价值不在于打分高低,而在于把「短板落在哪」写清楚。短板可以靠合同条款、双源供应或首件验证来对冲;说不清短板在哪,才是真正的风险。
金鼎配资提示:文章来自网络,不代表本站观点。